Cómo hacer el corte de caja de tu negocio, paso a paso
Qué es el corte de caja, qué necesitas antes de hacerlo, los seis pasos para que cuadre, los errores que lo descuadran y un formato gratis para cerrar la caja todos los días.
 Arca7 min de lectura
El corte de caja es comparar dos números al cerrar: lo que debería haber en el cajón según lo que vendiste, y lo que hay de verdad cuando lo cuentas. Si los dos coinciden, el día cuadró. Si no, hay una diferencia, y la diferencia siempre tiene causa.
Suena simple, y lo es. Lo difícil es hacerlo todos los días y en el mismo orden, porque un corte que se hace «cuando hay tiempo» no encuentra nada: para el jueves ya nadie se acuerda de qué pasó el lunes.
Para qué sirve el corte de caja
- Saber cuánto vendiste hoy, y por qué forma de pago: cuánto en efectivo, cuánto con tarjeta, cuánto por transferencia y cuánto quedó fiado.
- Detectar el mismo día si falta o sobra dinero, cuando todavía se puede saber por qué.
- Dejar el fondo listo para mañana y retirar el resto, para que en el cajón no se acumule más efectivo del que hace falta.
- Tener un registro por día. Un faltante aislado es un error; un faltante que se repite los martes es otra cosa.
Lo que necesitas antes de empezar
Un fondo de caja fijo. Es el cambio con el que abres cada día, siempre la misma cantidad: $500, $1,000, lo que tu negocio necesite para dar cambio en la mañana. Se anota, se respeta y no se mezcla con las ventas. Si cada día abres con lo que quedó, el corte nunca va a cuadrar, porque no sabes desde dónde estás contando.
Y un lugar donde anotar cada venta con su forma de pago en el momento. Una libreta sirve, una hoja de cálculo sirve mejor y un sistema lo hace solo. Lo que no sirve es la memoria: el corte compara contra lo que quedó anotado, y lo que no se anotó no existe.
Los seis pasos
- Suma lo vendido por forma de pago. Efectivo, tarjeta, transferencia y fiado, cada uno aparte. El total vendido es la suma de los cuatro, pero al cajón sólo le importa el efectivo.
- Anota lo que salió del cajón. El proveedor que pagaste en efectivo, el cambio que fuiste a comprar, el dinero que retiraste a media tarde. Cada salida con su motivo.
- Calcula lo que debería haber: fondo de caja, más las ventas en efectivo, menos las salidas. Ése es el número contra el que vas a comparar.
- Cuenta el efectivo. Billete por billete y moneda por moneda, de mayor a menor, y apunta cuántos hay de cada uno. Contar «a ojo» es la forma más segura de que no cuadre.
- Saca la diferencia: lo contado menos lo que debería haber. Si da cero, cuadró. Si da negativo, falta dinero. Si da positivo, sobra, y sobrar también es un error: casi siempre es una venta que no se anotó.
- Anota la causa y cierra. Separa el fondo de mañana, retira el resto y deja escrito el corte: fecha, cifras, diferencia, causa y quién lo hizo.
Un corte de ejemplo
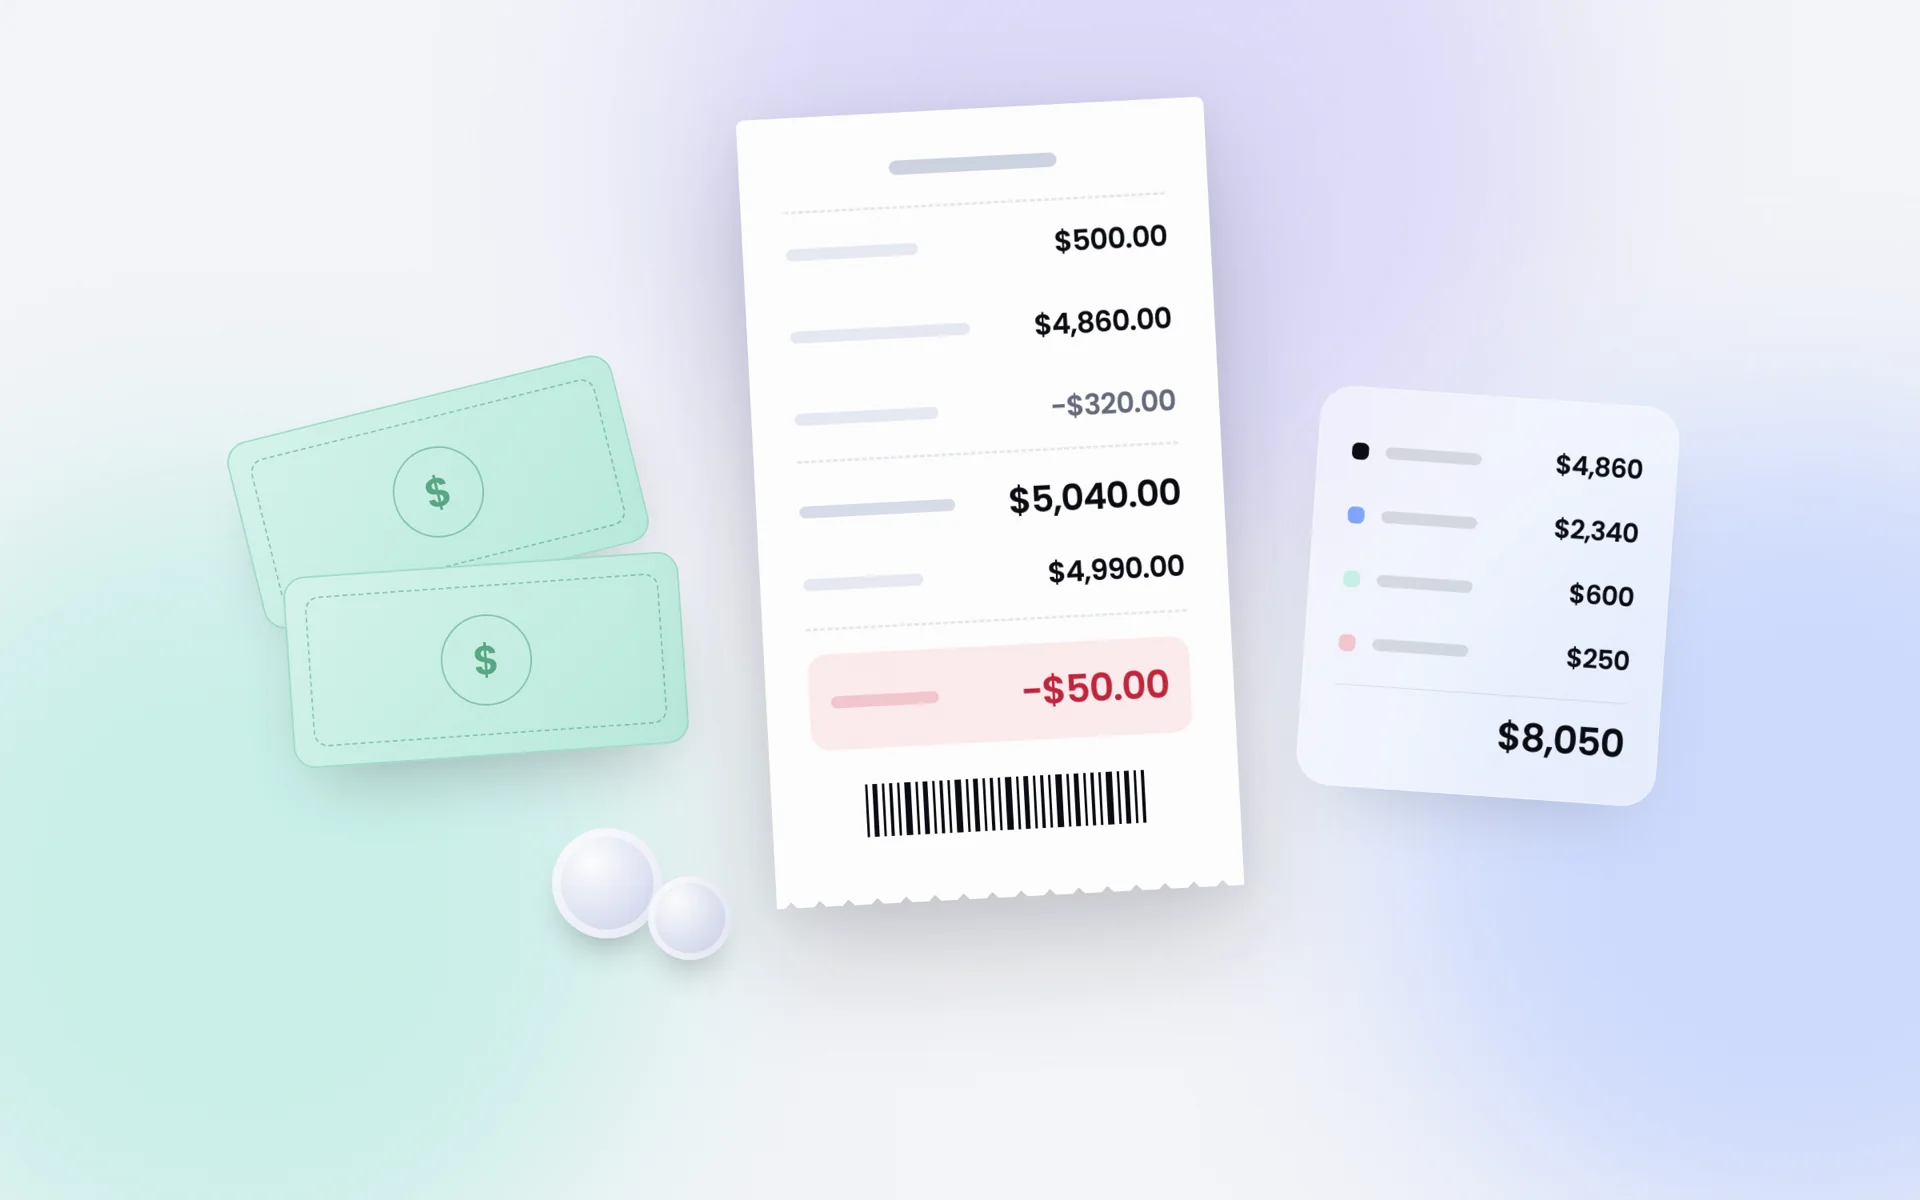
Una papelería abre con $500 de fondo. En el día vende $4,860 en efectivo, $2,340 con tarjeta y $600 por transferencia, y deja $250 fiados a un cliente de siempre. A media mañana paga $320 en efectivo a un proveedor que pasó a surtir. Al cerrar, cuenta $4,990 en el cajón.
| Concepto | Importe |
|---|---|
| Fondo de caja | $500.00 |
| Ventas en efectivo | $4,860.00 |
| Salidas del cajón | −$320.00 |
| Debería haber en el cajón | $5,040.00 |
| Efectivo contado | $4,990.00 |
| Diferencia | −$50.00 |
Faltan $50. La tarjeta, la transferencia y el fiado no entran en la cuenta del cajón: son venta, pero no efectivo. El total vendido del día fue $8,050; lo que se compara con el conteo son sólo los $5,040. Y los $50 tienen una causa: un cambio mal dado, una venta en efectivo que no se anotó o una salida que se olvidó. Hoy todavía se puede saber cuál.
Los errores que descuadran el corte
- No anotar las salidas. Es la causa número uno. Se paga al del agua, al de la paquetería, al proveedor que pasó, y en la noche «falta dinero».
- Mezclar el fondo con las ventas. Si no sabes con cuánto abriste, no sabes cuánto vendiste. El fondo es siempre el mismo y se separa primero.
- Contar el fiado como efectivo. Se vendió, sí, pero el dinero no entró. Va en su renglón, aparte, como lo que te deben.
- Apuntar una venta con tarjeta como efectivo, o al revés. El total del día sale bien y el cajón sale mal, y nadie entiende por qué.
- Dar cambio de la bolsa. Si el cambio sale de otro lado, el cajón ya no refleja el día. Todo lo que entra y sale pasa por el mismo lugar.
- Hacer el corte de memoria. Las cifras se copian de lo anotado, no de lo que uno cree que vendió.
Cada cuánto se hace
Todos los días al cerrar. Si hay turnos, en cada cambio de turno, porque quien entrega el cajón y quien lo recibe tienen que coincidir en cuánto había. Un corte semanal junta siete días de errores en una sola cifra y ya no se sabe de dónde salió ninguno.
Si cobras en varios lugares, cada caja lleva su corte. Juntar dos cajones en una sola cuenta es la forma de que una tape a la otra.
Cómo lo hace un sistema
Cuando cada venta se registra en el momento con su forma de pago, los primeros tres pasos ya están hechos antes de cerrar: el sistema sabe cuánto se vendió en efectivo, cuánto salió y cuánto debería haber. Lo único que queda es contar el cajón y escribir la cifra. En Arca el corte sale así, por tienda y por quien cerró, y se queda guardado para comparar un día con otro.
Ver cómo Arca registra las ventas por forma de pago
Mientras tanto, el formato de arriba hace la misma cuenta en el mismo orden. Lo importante no es la herramienta: es cortar la caja todos los días, con el mismo fondo y anotando cada salida.